Sem dependente, o subsídio é outro
Tua conta está sem dependente. Na simulação da Caixa, sem dependente o subsídio ficou em cerca de 30% do valor de quem tem: em Porto Alegre, com R$ 3.000, R$ 2.776 sem e R$ 9.255 com.
Arrasta a régua. A caneta risca e escreve o teu.
*Teto do programa, só para renda familiar até R$ 4.000 e com dependente; R$ 65 mil na Região Norte. Quanto maior a renda, menor o valor. Sujeito à análise de crédito, renda, composição familiar e município.
Quanto entra por mês na tua família?
R$ 3.000renda bruta familiar
Ganha menos de R$ 1.500 ou mais de R$ 13.000? A conta é comigo, no WhatsApp → Sem cadastro.
Porto Alegre · simulado com 36 anos · prazo de até 420 meses
Números tirados do simulador habitacional da Caixa em 06/10/2026 a 07/10/2026, imóvel novo. O subsídio não muda com a idade; o financiamento varia um pouco (seguro), aqui simulado com 36 anos. A entrada é a diferença pro imóvel simulado, no teto da cidade: imóvel mais barato, entrada menor. A parcela muda conforme a seguradora. Estimativa, não aprovação.
A cada R$ 100 a mais de renda, o subsídio cai. Em Porto Alegre, sem dependente, o subsídio vai até R$ 3.250 de renda e já é zero em R$ 3.260; com dependente, vai até R$ 4.000 e já é zero em R$ 4.100. Sem dependente, já é zero em R$ 3.210 em Canoas e R$ 3.180 em Gravataí, Viamão, Alvorada e Cachoeirinha.
Vai pro WhatsApp do Gerson com a tua conta já escrita. Quem responde primeiro é a MIA, assistente dele; depois, o Gerson te mostra os imóveis que cabem nela.
Privacidade: a mensagem leva só o que tu marcou aqui, e tu vê antes de enviar. O site não guarda teu nome nem telefone.
Entre R$ 2.776 no simulador e a chave na mão tem entrada, documento, banco, cartório. Tem gente que desiste no meio por medo de um problema que nem existia.
Eu escrevi o mapa. 12 capítulos, na ordem em que as coisas acontecem.
por mês
R$ 90.000 em 5 anos com R$ 1.500 por mês, sem contar o reajuste. No fim, tu devolve a chave e leva zero.
Comprar também custa, e não é só trocar aluguel por parcela. Na tua simulação lá em cima, a entrada estimada é de R$ 100.597 (dinheiro e/ou FGTS), a 1ª parcela fica em R$ 900, e ainda tem avaliação, cartório e imposto. É isso que o caminho abaixo organiza.
Tua conta está sem dependente. Na simulação da Caixa, sem dependente o subsídio ficou em cerca de 30% do valor de quem tem: em Porto Alegre, com R$ 3.000, R$ 2.776 sem e R$ 9.255 com.
Acima de R$ 4.000 o desconto na entrada deixa de existir, mas o programa segue pelos juros. Nas simulações de Porto Alegre: 6,5% de R$ 4.100 a R$ 5.000, 7,66% na Faixa 3 e 10% na Faixa 4, ao ano + TR. O banco costuma limitar a prestação a cerca de 30% da renda bruta.
Os 3 anos não são exigência pra entrar no MCMV. Servem pra usar o saldo e pro redutor de meio ponto nos juros. Tu entra do mesmo jeito; dependendo do caso, com mais entrada em dinheiro.
Nas Faixas 1 e 2 o teto do imóvel depende do município: R$ 270 mil em Porto Alegre, R$ 255 mil em Canoas, R$ 240 mil em Gravataí, Viamão, Alvorada e Cachoeirinha. Imóvel acima do teto perde o subsídio.
Tu já fez o passo 1. Faltam sete: escolha, documentos, análise de crédito, avaliação, contrato, cartório e chaves.
Os 8 passos do Cap. 9, com o capítulo certo em cada um. Toca no passo pra abrir.
Tu informou renda, cidade, dependente e FGTS. O resultado é uma estimativa, não uma aprovação: o veredito só sai na análise do banco (passo 4). Ler o capítulo 9 inteiro →
Os três entram no programa, mas o novo é favorecido: o usado tem subsídio menor. Na planta o preço costuma ser mais acessível, mas tu espera a obra e paga durante a espera. Visita de dia, à noite e no fim de semana, e calcula além da parcela: condomínio, IPTU, água, luz e gás.
Pra todo mundo: RG ou CNH dentro da validade, CPF regular, certidão de nascimento (solteiro) ou casamento (casado), comprovante de residência recente e extrato do FGTS, se for usar.
FGTS: os 3 anos são de trabalho sob o regime do FGTS, somando empresas diferentes. Não são exigência pra entrar no programa: servem pra usar o saldo e pro meio ponto a menos nos juros. A lista final é sempre a do banco.
O banco confere teus documentos, tua renda e teu histórico. Só aqui sai o veredito. Pendência no CPF costuma travar o crédito; o score é um dos fatores, não a nota que decide sozinha. Quanto mais parcelas tu já carrega (cartão, empréstimo, moto), menos sobra pra parcela do imóvel. Composição de renda é possível, e quem entra nela passa pela análise também.
Um engenheiro do banco confere se o valor e as condições batem. Tem custo, pago pelo comprador. Ler o capítulo 9 inteiro →
Tu recebe os números finais: valor financiado, taxa, parcela, subsídio, seguros. É aqui que o número do simulador vira número de verdade. Ler o capítulo 9 inteiro →
O contrato só vale depois de registrado. Entram na conta o registro em cartório e o imposto de transmissão; depois vêm condomínio e IPTU. Não me peça um prazo certo: varia com a tua documentação, com o imóvel e com a fila do banco. Ler o capítulo 9 inteiro →
Em imóvel na planta, o dinheiro costuma ser liberado conforme a obra avança. Na entrega das chaves, não tenha pressa:
Sem cadastro. Só olhar.
Os golpes se repetem. Quem conhece os truques quase nunca cai. Cap. 11
Sobre quem usa o nome da Caixa: ninguém “libera crédito por dentro”. A análise é do banco, o contrato é do banco e o pagamento é feito no banco, em boleto ou débito. Se alguém te pede dinheiro adiantado pra isso, é golpe.
Na prática: antes de pagar qualquer valor, peça a matrícula atualizada e confira o nome do dono com o documento da pessoa que está vendendo.
12 capítulos em português claro, com números do simulador da Caixa de 06/10/2026 a 07/10/2026, zero promessa fácil. Folheia aqui, no teu tempo. O texto inteiro de cada um está numa página só.
R$ 1.500 de aluguel são R$ 18.000 por ano e R$ 90.000 em cinco anos, sem contar o reajuste. Do outro lado, financiar não é só parcela: tem entrada, documento, análise do banco e cartório.
Na prática: pega teu aluguel atual, multiplica por 60 e anota o resultado. É o preço de cinco anos sem sair do lugar.
Ler o capítulo completo → · Tirar dúvida desse capítulo com o Gerson →
Programa do governo federal, abastecido principalmente pelo FGTS: juros menores pra todo mundo da faixa e desconto (o subsídio) só pra quem tem renda mais baixa. Regras da Portaria MCID 333/2026, para contratos assinados desde 1º de abril de 2026.
Na prática: guarda este conceito: MCMV é juros menores pra todo mundo da faixa e desconto só pra quem tem renda mais baixa.
Ler o capítulo completo → · Tirar dúvida desse capítulo com o Gerson →
Faixa 1 até R$ 3.200, Faixa 2 até R$ 5.000, Faixa 3 até R$ 9.600 e Faixa 4 até R$ 13.000, sempre pela renda bruta da família. Teto do imóvel nas Faixas 1 e 2: R$ 270 mil em Porto Alegre, R$ 255 mil em Canoas e R$ 240 mil em Gravataí, Viamão, Alvorada e Cachoeirinha.
Na prática: pega teus três últimos holerites, soma a renda bruta de quem vai comprar junto e descobre tua faixa antes de visitar qualquer imóvel.
Ler o capítulo completo → · Tirar dúvida desse capítulo com o Gerson →
R$ 55 mil é o teto, e só pra renda baixa. Em Porto Alegre, com R$ 3.000, a simulação da Caixa deu R$ 9.255 com dependente e R$ 2.776 sem. A tabela do capítulo traz as duas colunas, de R$ 1.500 a R$ 4.100.
Na prática: não faça plano contando com R$ 55 mil. Peça uma simulação com a tua renda exata e teus dependentes, e planeje com o número que sair.
Ler o capítulo completo → · Tirar dúvida desse capítulo com o Gerson →
O banco costuma limitar a prestação a cerca de 30% da renda bruta. Nas simulações de Porto Alegre, os juros vão de 4,25% a 10% ao ano + TR, conforme a renda, e 3 anos de FGTS tiram meio ponto. No SAC a parcela começa mais alta e cai; na Price começa menor e fica parecida.
Na prática: pega tua renda bruta e calcula 30%: esse é o teto aproximado da tua parcela. Se ela já não cabe no teu mês, ajusta o plano antes de visitar imóvel.
Ler o capítulo completo → · Tirar dúvida desse capítulo com o Gerson →
Os 3 anos servem pra usar o saldo e pro redutor de meio ponto nos juros, somando empresas diferentes. O saldo entra na entrada, abate até 80% da prestação por no mínimo 12 meses ou amortiza o saldo devedor.
Na prática: abre o aplicativo do FGTS, tira o extrato e anota o saldo e há quanto tempo tu contribui.
Ler o capítulo completo → · Tirar dúvida desse capítulo com o Gerson →
Pendência no CPF costuma travar o crédito, e quem diz que “nome sujo aprova” está vendendo ilusão. O score é um dos fatores, não a nota que decide sozinha. O banco soma todas as parcelas que tu já carrega.
Na prática: consulta teu CPF no Serasa (é grátis) e lista as dívidas abertas. É o primeiro passo antes de qualquer simulação séria.
Ler o capítulo completo → · Tirar dúvida desse capítulo com o Gerson →
Pra todo mundo: RG ou CNH, CPF regular, certidão de nascimento ou casamento e comprovante de residência. Por perfil: contracheques (CLT), extratos e Decore (autônomo), CCMEI e DASN-SIMEI (MEI), extrato do benefício (aposentado).
Na prática: cria agora uma pasta no celular chamada "Casa" e joga lá a foto do RG, do CPF e do comprovante de residência. Já é um bom começo.
Ler o capítulo completo → · Tirar dúvida desse capítulo com o Gerson →
Simulação, escolha, documentos, análise de crédito, avaliação, contrato, cartório e chaves. Além da parcela: avaliação, registro em cartório, imposto de transmissão e, depois, condomínio e IPTU.
Na prática: pergunta pra quem estiver te atendendo quais custos extras vão aparecer na tua compra e anota no celular, item por item.
Ler o capítulo completo → · Tirar dúvida desse capítulo com o Gerson →
Os três entram no programa, mas o novo é favorecido e o usado tem subsídio menor. Na Faixa 4, imóvel usado no Sul e Sudeste: o banco financia até 60% do valor. Visita de dia, à noite e no fim de semana.
Na prática: marca três imóveis da tua faixa de preço, visita em horários diferentes e compara o custo total por mês, parcela mais condomínio.
Ler o capítulo completo → · Tirar dúvida desse capítulo com o Gerson →
Anúncio fantasma, falso dono, dívida escondida, construtora de fachada e corretor sem registro. Ninguém “libera crédito por dentro”: quem pede dinheiro adiantado pra isso está aplicando golpe.
Na prática: antes de pagar qualquer valor, peça a matrícula atualizada e confira o nome do dono com o documento da pessoa que está vendendo.
Ler o capítulo completo → · Tirar dúvida desse capítulo com o Gerson →
Autônomo pode, entrada costuma ser necessária e 3 anos de carteira não são exigência pra entrar no programa. O próximo passo é uma simulação com a tua renda, teus dependentes e teu FGTS.
Na prática: chama o Gerson no WhatsApp pelo site e manda tua renda bruta, teus dependentes e o município onde quer morar. A simulação volta com número, não com promessa.
Ler o capítulo completo → · Tirar dúvida desse capítulo com o Gerson →
Tirar dúvida do manual com o Gerson → No WhatsApp do Gerson, atendido pela MIA, assistente dele, e por ele. A mensagem vai pronta; tu vê antes de enviar.
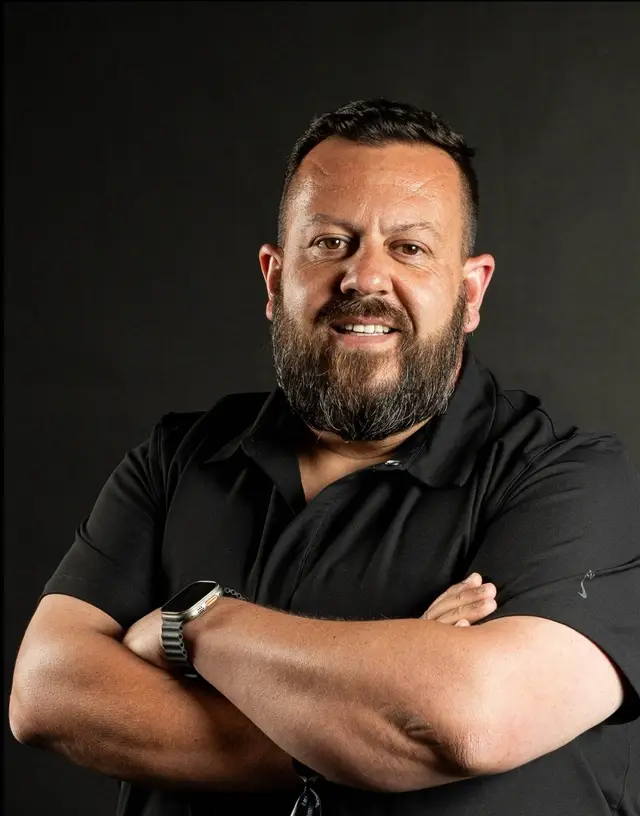
Eu sou o Gerson Magalhães, corretor em Porto Alegre desde 2009 · CRECI-RS 41771. Já vi muita gente desistir por medo de um problema que nem existia, e outra tanta assinar sem entender o que assinava. Por isso escrevi o manual: pra tu entender antes.
Não somos a Caixa Econômica Federal. Quem aprova o crédito, define taxa e libera o dinheiro é o banco. Meu trabalho é te mostrar o caminho com clareza e te acompanhar até as chaves.
Depende da renda, da composição familiar e da cidade. Em Porto Alegre, com imóvel novo, a simulação da Caixa dá, por exemplo, R$ 9.255 para renda de R$ 3.000 com dependente e R$ 2.776 sem dependente. Em Porto Alegre, sem dependente, o subsídio vai até R$ 3.250 de renda e já é zero em R$ 3.260; com dependente, vai até R$ 4.000 e já é zero em R$ 4.100. Sem dependente, já é zero em R$ 3.210 em Canoas e R$ 3.180 em Gravataí, Viamão, Alvorada e Cachoeirinha.
Na simulação da Caixa, sim. Sem filho ou outro dependente na proposta, o subsídio cai bastante: em Porto Alegre, com renda de R$ 2.000, são R$ 48.430 com dependente e R$ 14.529 sem.
R$ 55 mil é o teto do programa. Ele só chega perto disso para rendas bem baixas e com dependente; o valor cai rápido conforme a renda sobe.
Não. É uma simulação independente feita pelo corretor Gerson Magalhães com números tirados do simulador da Caixa. É estimativa, não aprovação de crédito.
Pode. A renda é comprovada com extratos, declaração ou Decore, e o banco avalia.
Na maioria dos casos, sim. O subsídio e o FGTS ajudam a montar a entrada, e o valor exato aparece na simulação. Quem promete "entrada zero" como regra está simplificando demais.
Não pra entrar no programa. Os 3 anos servem pra usar o FGTS e ganhar o meio ponto de desconto nos juros.
Pode. Antecipar ou amortizar reduz juros ou prazo. Se tu usou desconto do FGTS, tem regra específica de devolução em caso de transferência ou quitação antecipada.
Pode, passando o financiamento (com aprovação do banco) ou quitando o saldo com o dinheiro da venda. Nos primeiros anos, confere as regras do contrato.
Vai pro WhatsApp do Gerson com a tua conta já escrita. Quem responde primeiro é a MIA, assistente dele; depois, o Gerson te mostra os imóveis que cabem nela.
Privacidade: a mensagem leva só o que tu marcou aqui, e tu vê antes de enviar. O site não guarda teu nome nem telefone.
Não somos a Caixa Econômica Federal. Site independente de corretor. Números tirados do simulador público da Caixa; a Caixa não revisou este site. Condições do Minha Casa Minha Vida conforme Portaria MCID nº 333/2026 e Resoluções do Conselho Curador do FGTS vigentes. Enquadramento, subsídio, taxa e prazo dependem de renda familiar comprovada, município, imóvel e análise de crédito do banco. Taxas nominais + TR. O desconto do FGTS é concedido uma vez por pessoa. Simulações com dados do simulador da Caixa de 06/10/2026 a 07/10/2026. As regras podem mudar. Gerson Magalhães · CRECI-RS 41771 · corretor em Porto Alegre desde 2009.